
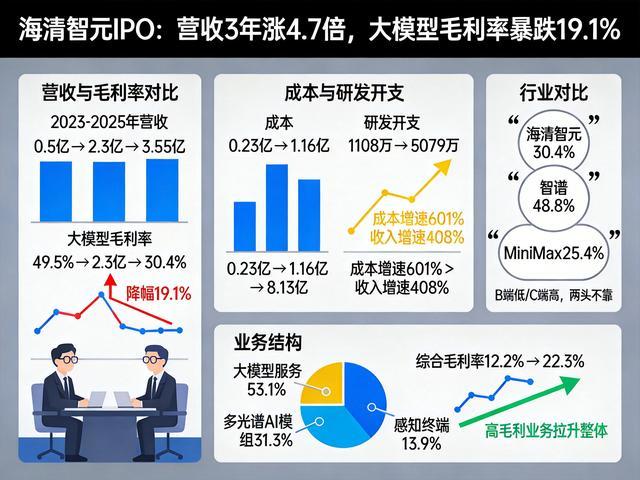
营收3年涨4.7倍,大模型毛利率却从49.5%骤降至30.4%——19.1个百分点的降幅,比很多AI公司一整年的毛利率还高。 海清智元带着这个反差极大的数据,刚刚通过港交所IPO聆讯。一边是三年复合增长率138.9%的狂飙突进,一边是核心业务的利润空间被急速压缩。
这家多光谱AI赛道的领头羊,到底发生了什么?
每赚1块钱,成本吃掉7毛
直接看大模型服务的利润账。2024财年,海清智元的大模型收入约2.3亿元,毛利1.14亿元,毛利率49.5%。到2025财年,收入飙升至3.55亿元,增长408%,但成本从1.16亿元猛增至8.13亿元,增长601%。
成本增速比收入快了近200个百分点,每赚1块钱,得先花掉2块多去生产。
403%的收入增长和601%的成本增长之间,差的就是规模效应没兑现。大模型业务要烧算力、买带宽、雇工程师,这些费用在客户还没铺开的时候就已经砸进去了。2023到2025年,研发开支从1108万元激增到5079万元,两年翻了3.58倍。
这些钱大部分花在了模型训练和推理上——而训练用的GPU、服务器租用,都属于要持续烧钱的刚性成本。
对比行业就知道差距在哪。同赛道的智谱,2025年企业级本地化部署毛利率仍在48.8%;走C端和海外路线的MiniMax,通过订阅制把毛利率从约12%提升到了25.4%。海清智元的30.4%,卡在一个尴尬的位置——比B端对手低了一大截,比C端对手略高,但两头都不靠。
抢市场,总要付出代价
成本高只是故事的一面。收入长了4倍,毛利只长了2.1倍,这个背离指向另一个答案:公司在用降价换份额。
2025年,海清智元在中国多光谱AI大模型服务市场的份额是23.0%,行业排名第一。但这份第一的代价是,主动调整定价策略,对早期标杆客户(国营电信运营商、上市AI公司)的高溢价模式被打破,后续客户的单价普遍更低。
当一个AI公司的定价策略从"技术溢价"转向"市场平价",毛利率就注定要往下走。
客户结构的变化也在加速这一趋势。早期大模型服务面向的是付费能力强、需求复杂度高的"大单"客户,毛利率高达49.5%。2025年业务扩张后,新增了大量中小企业或标准化场景客户,平均付费能力和服务复杂度都明显降低。
49.5%到30.4%的利润压缩,本质就是把"技术红利"重新分配给市场和客户——用更低的单价、更薄的利润,换来更大的客户基础和份额。
毛利率往下,综合毛利率却往上走了
看上去很矛盾:大模型毛利率骤降,但公司综合毛利率从2023年的12.2% 一路升到2025年的22.3%。这是怎么做到的?
答案是业务结构的变化。2023年公司还是以硬件(模组+感知终端)为主,硬件的毛利率通常比软件低很多。到2025年,高附加值的大模型服务收入占比达到53.1%,成为第一大收入来源。多光谱AI模组占31.3%,感知终端占13.9%。虽然大模型单业务的毛利率在跌,但它的盈利水平仍然比硬件高——把高毛利业务的盘子做大,整体水平自然被拉上去了。
所以,海清智元的故事是一个**"结构性优化,单品竞争承压"**的典型样本。营收增长靠的是从硬件向高附加值服务的转型,这一脚踩得对;但大模型赛道本身的竞争正在吞噬单品的利润,从49.5%到30.4%的暴跌,说明服务价格的护城河还没有真正建起来。
下一个问题很直接:30.4%的毛利率,是地板还是中途站? 如果海清智元能在客户规模扩大后把单位算力成本降下来,毛利率回升到40%以上是有可能的。但如果行业价格战加剧,客户结构进一步下沉,30%可能只是起点——这家刚过会的准上市公司,还需要在规模和利润之间再找一次平衡。
盛亿配资提示:文章来自网络,不代表本站观点。